
Devenir expert en assurance : formations, salaire et perspectives
Pour devenir expert en assurance, un diplôme ne suffit pas : l’expérience est indispensable.
- Expérience de 5 ans exigée avant de pouvoir exercer.
- BTS, BUT, master : plusieurs parcours mènent au métier.
- Bac+5 possible pour les postes à responsabilité.
- Diplôme d’ingénieur : atout pour expertises techniques.
- Formation continue pour professionnels en reconversion.
Formation et études pour devenir expert en assurance
Le métier d’expert en assurance repose sur un socle académique solide, alliant connaissances juridiques, techniques et financières. Il n’existe pas de cursus unique, mais plusieurs portes d’entrée mènent à cette profession. La voie la plus classique consiste à obtenir un diplôme dans le domaine du droit, de la finance ou de l’assurance avant d’acquérir une expérience significative sur le terrain.
La formation initiale constitue la première étape cruciale. Les étudiants peuvent opter pour des cursus courts de 2 à 3 ans d’études, ou poursuivre vers des spécialisations plus poussées avec un niveau de 5 ans d’études supérieures. La sélection est exigeante et les profils retenus allient souvent une double compétence : une base juridique et une appétence pour les aspects techniques liés aux sinistres.
Les parcours académiques recommandés
- BTS assurance : diplôme de niveau bac+2, axé sur les techniques d’assurance et la réglementation.
- BUT carrières juridiques : parcours de bac+3 offrant une culture juridique approfondie, utile pour analyser les contrats.
- Licence pro métiers de l’assurance : formation en un an après un bac+2, orientée vers la pratique et la gestion des sinistres.
- Master droit ou finance : cursus de bac+5 qui prépare aux postes à responsabilité et à la maîtrise des enjeux juridiques complexes.
- Diplôme d’ingénieur ou école commerce : un atout majeur pour les expertises techniques, notamment dans le bâtiment ou l’industrie.
- Formation continue spécialisée : une option pour les professionnels de la banque ou de l’assurance souhaitant se spécialiser après quelques années de carrière.
L’expérience professionnelle préalable indispensable
Un diplôme, même prestigieux, ne suffit pas pour exercer immédiatement en tant qu’expert. Les recruteurs exigent généralement une expérience minimale de 5 ans dans un domaine d’activité pertinent. Cette immersion professionnelle permet d’acquérir la connaissance concrète des dossiers, des techniques de construction ou des règles de responsabilité qui sont au cœur du métier. Pour l’expertise IARD, une solide expérience dans le BTP est souvent privilégiée, la formation interne couvrant ensuite les modules techniques, juridiques et contractuels spécifiques à l’assurance.
Les missions principales de l’expert en assurance
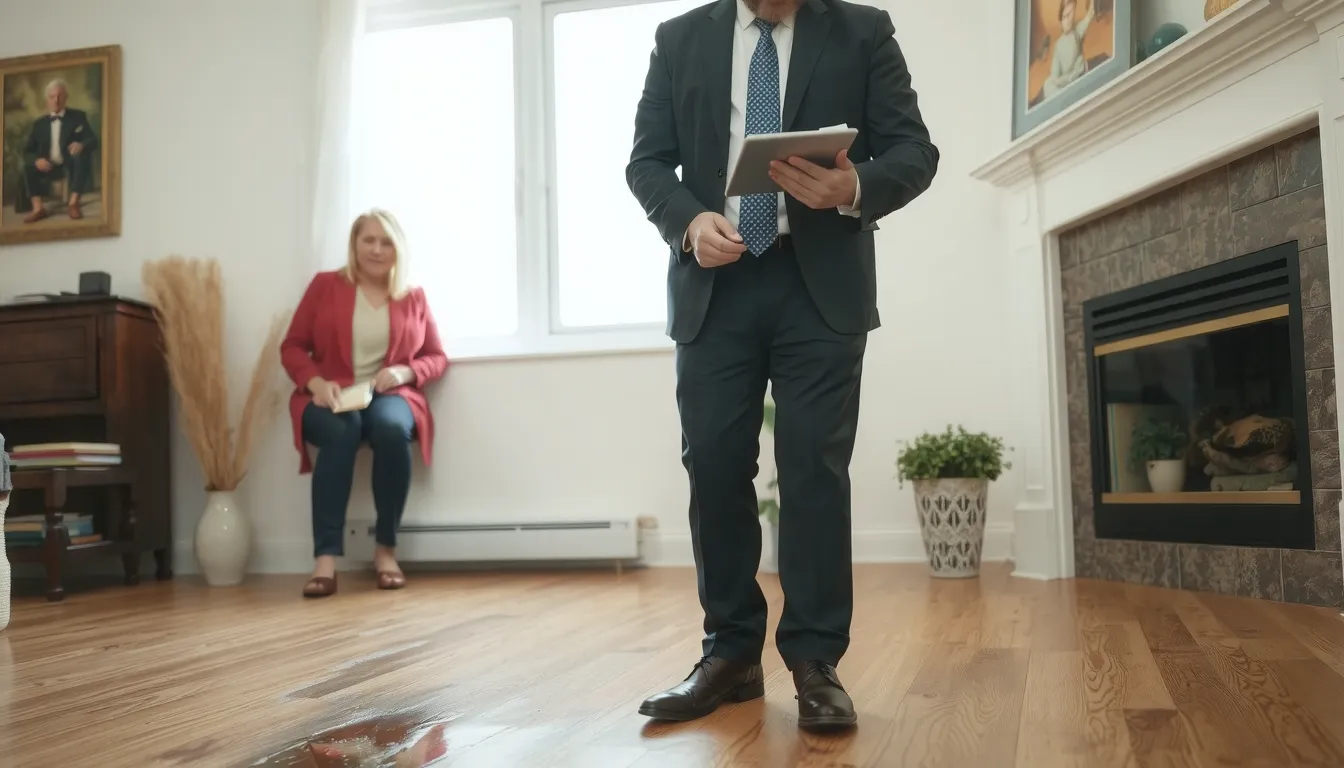
L’expert en assurance est un enquêteur de terrain. Sa mission principale consiste à se rendre sur les lieux d’un sinistre (incendie, dégât des eaux, accident de la route) afin d’évaluer la situation avec précision. Loin de se limiter à un simple constat visuel, il déploie un véritable savoir-faire technique pour chiffrer les dommages subis par les biens.
- Évaluer les dégâts matériels constatés pour chiffrer les conséquences financières avec précision.
- Déterminer les causes, responsabilités et détecter les fraudes éventuelles à l’assurance.
- Établir un rapport d’expertise transmis à la compagnie d’assurance pour acter le remboursement.
- Estimer la valeur des biens et des objets avant la souscription d’un contrat ou après un sinistre.
- Intervenir pour un assureur, un particulier ou un juge afin d’éclairer une décision sur un litige.
- Rédiger des courriers et mettre à jour les fichiers et bases documentaires de son cabinet.
- Intervenir avant souscription ou après sinistre pour garantir une protection adaptée ou calculer une indemnisation.
L’expert mandate par une compagnie agit en toute indépendance. Il peut être saisi par la victime, l’assureur, voire l’autorité judiciaire, ce qui confère à ses conclusions une dimension capitale. Ses constatations doivent reposer sur des éléments factuels et vérifiables.
Son champ d’action couvre des domaines variés : le bâtiment pour les dommages IARD, mais aussi l’automobile, l’agriculture ou les biens de valeur. Selon les dossiers, il estime les réparations, contrôle les devis et fixe la base de l’indemnisation. Ce travail d’analyse nécessite une solide culture technique et une capacité à se déplacer rapidement sur les lieux du sinistre.
Évolution professionnelle et perspectives de carrière
La carrière d’un expert en assurance débute généralement par le traitement de dossiers généralistes aux enjeux financiers modestes. Cette période permet d’acquérir une solide maîtrise des procédures avant de se tourner vers une spécialisation : bâtiment, risques industriels, automobile ou encore œuvres d’art.
Avec plusieurs années de pratique, l’expert peut prétendre à des missions plus complexes, puis évoluer vers un poste de référent technique ou de direction régionale. Le secteur offre aussi la possibilité de s’installer en indépendant après avoir validé les 5 ans d’expérience requis, un statut prisé dans la profession. Les demandes d’expertise étant en hausse constante, les perspectives d’évolution salariale restent attractives, avec une rémunération qui peut dépasser le haut de la fourchette moyenne de 50 000 € à 70 000 € bruts annuels pour les profils les plus expérimentés. Les passerelles vers d’autres métiers de l’assurance, comme l’arbitrage ou le conseil, élargissent encore les opportunités.
À découvrir aussi
Si le conseil et l’arbitrage vous attirent, sachez que d’autres voies exigent une expertise pointue : l’audit énergétique analyse la performance des bâtiments, tandis que la gestion comptable et financière éclaire les choix de rentabilité. Côté accompagnement humain, le conseiller funéraire guide les familles dans des moments difficiles.
Compétences et qualités requises pour réussir
Les aptitudes techniques et analytiques
L’expertise en assurance repose avant tout sur une capacité d’analyse hors norme. Le professionnel doit examiner chaque sinistre avec un sens aigu de l’observation, repérant les indices qu’un œil non averti négligerait. Cette rigueur intellectuelle permet de reconstituer la chronologie des événements et d’identifier les causes réelles du dommage.
- Sens aigu de l’observation pour repérer les indices essentiels
- Capacité d’analyse des détails pour reconstituer un sinistre
- Connaissances techniques bâtiment, automobile ou art indispensables
- Compétences juridiques et contractuelles pour qualifier les garanties
- Maîtrise des outils numériques et drones pour les relevés précis
La polyvalence technique constitue un véritable atout. Un expert spécialisé en sinistres industriels ne mobilisera pas les mêmes savoir-faire qu’un confrère intervenant sur des dommages aux œuvres d’art. Dans tous les cas, la connaissance des contrats d’assurance et du cadre légal s’avère aussi déterminante que la compréhension des aspects matériels du dommage.
Les qualités relationnelles et éthiques
Au-delà des compétences techniques, le métier exige une diplomatie certaine. L’expert se présente souvent chez des sinistrés dans des moments difficiles : il doit faire preuve d’empathie tout en conservant la distance nécessaire à son impartialité. La rigueur et l’intégrité ne sont pas de simples options : elles conditionnent la crédibilité de ses conclusions auprès des compagnies d’assurance comme des tribunaux.
L’éthique professionnelle occupe une place centrale. Depuis 2006, le renforcement de la protection des arbitres et juges illustre l’importance accordée à l’indépendance des experts dans l’exercice de leur mission. Un expert doit systématiquement appliquer une méthode structurée, documenter ses observations et justifier ses conclusions avec objectivité. La détection de fraudes éventuelles exige également un sens critique développé, sans jamais céder à la suspicion systématique.
Salaire et rémunération de l’expert en assurance
La rémunération de l’expert en assurance varie sensiblement selon son statut (salarié ou indépendant), son ancienneté et le type de sinistres qu’il traite. En France, la rémunération annuelle moyenne se situe entre 50 000 € et 70 000 € bruts. Ce niveau de revenus reflète la technicité requise et la lourdeur des responsabilités engagées, notamment lors de l’évaluation des dommages complexes. Le salaire d’un profil junior démarre quant à lui autour de 2 750 € brut par mois, selon les données rapportées par l’Onisep.
| Profil | Rémunération brute | Mode de rémunération |
|---|---|---|
| Expert débutant (0 à 5 ans) | 2 750 € / mois | Salaire fixe, statut salarié |
| Expert confirmé (5 à 15 ans) | 50 000 € à 70 000 € / an | Fixe + part variable |
| Expert indépendant | Variable selon activité | Vacation horaire ou forfait |
La structure de la rémunération mérite une attention particulière. Beaucoup d’experts perçoivent une part fixe complétée par une part variable indexée sur le chiffre d’affaires réalisé. Cette formule vise à récompenser la productivité et la gestion efficace des dossiers.
Pour l’expert indépendant, les revenus prennent davantage la forme d’honoraires. La rémunération s’effectue à la vacation horaire ou au forfait par mission, avec des tarifs qui grimpent à mesure que la complexité technique du sinistre augmente. Si le statut indépendant offre un potentiel de revenus supérieur, il impose de gérer sa propre clientèle et d’assumer une charge de travail irrégulière. L’équilibre entre autonomie et sécurité financière constitue le principal arbitrage de carrière pour ces professionnels.
Environnement de travail et statut de l’expert en assurance
L’expert en assurance exerce principalement en statut indépendant ou au sein d’un cabinet d’expertise, mandaté par une compagnie, un particulier ou un juge. Ce métier de terrain implique des déplacements permanents sur les lieux de sinistre, suivis de sessions au bureau pour rédiger les rapports et gérer la partie administrative.
Les contacts sont fréquents avec les garagistes, juristes ou contrôleurs techniques, tandis que les outils modernes comme la visioconférence ou les drones facilitent certaines missions. Cette activité exige une grande autonomie et une forte réactivité pour concilier les impératifs terrain et les délais imposés par les dossiers. La profession s’appuie sur un cadre réglementaire strict, renforcé depuis 2006 pour la protection des arbitres et juges.
FAQ : questions fréquentes sur le métier d’expert en assurance
Quel est le rôle exact d’un expert en assurance ?
L’expert en assurance évalue les sinistres pour déterminer les causes et le montant des dommages avant l’indemnisation. Il expertise, négocie et rédige un rapport détaillé qui engage la décision de l’assureur.
Quelles études permettent de devenir expert en assurance ?
Un diplôme de niveau Bac+2 à Bac+5 en droit, assurance ou gestion immobilière est recommandé. Une formation spécialisée comme le master droit des assurances ou un titre certifiant (DEIA) reste indispensable pour maîtriser la réglementation.
Un expert en assurance peut-il exercer en indépendant ?
Oui, de nombreux professionnels travaillent à leur compte avec une carte professionnelle délivrée par le CECAA. Ce statut offre autonomie et flexibilité, mais nécessite une solide expérience préalable et un réseau de mandants (compagnies ou particuliers).
Quelles qualités sont essentielles pour ce métier ?
Rigueur analytique, intégrité et fortes capacités relationnelles sont primordiales. Le métier exige aussi une grande résistance au stress, de la pédagogie face aux assurés et un sens aigu de la négociation.
Quelles sont les perspectives d’évolution dans ce domaine ?
L’expert peut progresser vers des postes de direction (-responsable de secteur) ou se spécialiser sur des risques complexes (industriel, informatique). L’évolution passe aussi par l’expertise judiciaire ou la création d’un cabinet.